Administratie Partners B.V.
Archimedesbaan 16A 3439 ME  Nieuwegein Tel: 030‑6081615
Administratie Partners
Administratie Partners B.V.

Administratie Partners B.V.

Archimedesbaan 16A 3439 ME  Nieuwegein Tel: 030‑6081615


Nieuwsbericht.

Novelle uitbreiding vermogenswinstbelasting box 3 per 2029
05-11-2026 | Ministerie van Financiën | wetsvoorstel |

Novelle uitbreiding vermogenswinstbelasting box 3 per 2029

Het kabinet wil het nieuwe box 3-stelsel ingrijpend aanpassen. In een novelle op het wetsvoorstel Wet werkelijk rendement box 3 wordt voorgesteld om niet alleen vastgoed, maar ook vrijwel alle financiële beleggingen onder een vermogenswinstbelasting te brengen. Tegelijkertijd wordt de invoering van het nieuwe stelsel een jaar uitgesteld naar 1 januari 2029.

Vermogensaanwasbelasting 

Het oorspronkelijke wetsvoorstel gaat uit van een hybride systeem. Vastgoed en aandelen in start- en scale-ups vallen onder een vermogenswinstbelasting, terwijl voor de meeste andere beleggingen een vermogensaanwasbelasting zou gelden. Daarbij wordt niet alleen belasting geheven over ontvangen rente en dividend, maar ook over jaarlijkse waardestijgingen, ongeacht of deze al zijn gerealiseerd.

Tijdens de behandeling in de Eerste Kamer blijkt voor die aanpak onvoldoende politiek draagvlak te bestaan. Het kabinet kiest daarom voor een andere richting. Financiële instrumenten zoals aandelen, obligaties, opties en andere beursgenoteerde beleggingen moeten voortaan net als vastgoed onder een vermogenswinstbelasting vallen. Dat betekent dat waardestijgingen pas worden belast wanneer een belegging wordt verkocht.

Nieuwe box 3 vanaf 2029

Aanvankelijk was invoering voorzien per 2028. De Belastingdienst, de Raad van State en financiële instellingen hebben echter aangegeven dat die datum niet haalbaar is. Daarom stelt het kabinet voor het nieuwe box 3-stelsel een jaar later in werking te laten treden. Dat betekent dat ook in 2028 het huidige forfaitaire box 3-stelsel met tegenbewijsregeling van toepassing blijft.

Vermogenswinstbelasting

De voorgestelde uitbreiding ziet op vrijwel alle financiële instrumenten. Hieronder vallen onder meer:

  • aandelen;
  • obligaties;
  • opties;
  • futures;
  • swaps;
  • rechten van deelneming in beleggingsfondsen;
  • niet-verhandelbare aandelen en winstbewijzen.

Voor bestaande beleggingen wordt een belangrijke overgangsregel voorgesteld. De verkrijgingsprijs wordt vastgesteld op de waarde in het economische verkeer op 1 januari 2029. Waardestijgingen die vóór die datum zijn ontstaan, blijven daardoor buiten de heffing.

Niet alles gaat direct mee

Een aantal vermogensbestanddelen blijft voorlopig onder de vermogensaanwasbelasting vallen. Dat geldt onder meer voor:

  • banktegoeden;
  • directe cryptobezittingen;
  • particuliere vorderingen en schulden;
  • verzekeringsproducten;
  • vreemde valuta;
  • overige beleggingsobjecten.

Volgens het kabinet is dit een tijdelijke situatie. Het uiteindelijke doel blijft een volledige vermogenswinstbelasting voor alle box 3-vermogensbestanddelen. De verwachting is dat deze tweede stap vanaf 2030 mogelijk wordt.

Dekking via box 2

De overgang naar een vermogenswinstbelasting kost de schatkist geld. Om die derving op te vangen, kiest het kabinet voor aanpassingen in box 2.

De meest opvallende maatregel betreft excessief lenen van de eigen bv. De huidige grens van € 500.000 wordt vanaf 2027 jaarlijks met € 80.000 verlaagd. Uiteindelijk resteert per 2031 een grens van € 100.000.

Als tegemoetkoming worden de box 2-tarieven tijdelijk verlaagd. Het tarief van de eerste schijf daalt van 24,5% naar 23,5% en het tarief van de tweede schijf van 31% naar 29%. Deze verlaging geldt van 2027 tot en met 2030.



Uitgelicht

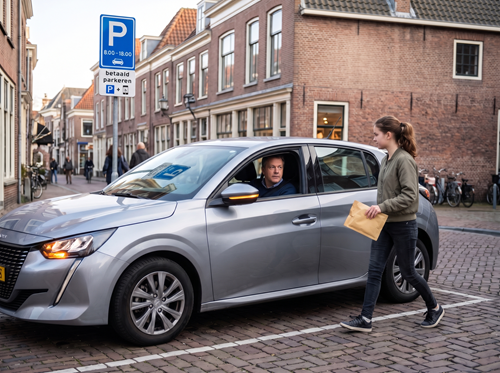
Parkeerbelasting bij ophalen klein pakketje Parkeerbelasting bij ophalen klein pakketje
29-10-2026 |  Een man parkeert zijn auto op een parkeerplaats waar parkeerbelasting verschuldigd is. Hij betaalt deze echter niet, omdat zijn dochter alleen maar even een... meer

Actueel nieuws

Minimumuurloon per 1 januari naar € 15,29
05-11-2026 |  De bedragen van de Wet minimumloon en minimumvakantiebijslag worden halfjaarlijks gewijzigd. Per 1 januari 2027 bedraagt het minimumuurloon voor iemand van 21... meer

Eindejaarstips dga en bv
05-11-2026 |  Salaris dga De dga en zijn partner zijn wettelijk verplicht om voor hun werk voor de bv ten minste een gebruikelijk loon te ontvangen. Het gebruikelijk loon... meer

Eindejaarstips privé
05-11-2026 |  Jaarruimte benutten Premies voor lijfrentevoorzieningen zijn onder voorwaarden aftrekbaar. De premies zijn aftrekbaar voor mensen die op 1 januari niet meer... meer

Eindejaarstips voor ondernemingen
05-11-2026 |  Afbouw Ondernemersaftrek Zelfstandigenaftrek Ondernemers, die voldoen aan het urencriterium, hebben recht op de zelfstandigenaftrek. De zelfstandigenaftrek is... meer

Eindejaarstips personeel
05-11-2026 |  Wtta voor het uitlenen van personeel Vanaf 2027 is een nieuw toelatingsstelsel voor partijen die werknemers uitlenen (uitleners) van kracht. Dit is geregeld in... meer

Derde nota van wijziging Belastingplan 2027
05-11-2026 |  Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12... meer

Heldere foto’s dragen een aanslag reclamebelasting
05-11-2026 |  Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben... meer

Liquidatie bv leidt tot navordering pensioen en stamrecht
29-10-2026 |  Een dga liquideert in februari 2020 zijn bv, waarin een pensioenaanspraak in eigen beheer en een stamrecht aanwezig zijn. De bv heeft op dat moment een... meer

Werkgever mag verplichte kantoordagen invoeren
29-10-2026 |  Een werkgever wil zijn werknemers verplichten om minimaal 40% van hun werktijd op kantoor aanwezig te zijn. De ondernemingsraad (OR) stemt niet in met dit... meer

Hof stelt eisen aan navordering na klikbrief
29-10-2026 |  Wie voor een bestelbus geen bijtelling aangeeft, moet dat standpunt goed kunnen onderbouwen. Dat ondervond een hovenier die na een anonieme klikbrief te maken... meer

Gratis werken toch belast
29-10-2026 |  Een vrachtwagenchauffeur werkt in 2019 en 2020 bijna gratis voor de bv van zijn zoon en dochter. Hij is persoonlijk failliet en alles wat hij verdient gaat naar... meer

Rechter mag een te late machtiging negeren
22-10-2026 |  Een adviesbureau dient op 22 juli 2024 hoger beroep in tegen een naheffing van de belasting van personenauto's en motorrijwielen (bpm). Het adviesbureau stuurt... meer

Vordering op kind geen banktegoed voor box 3
22-10-2026 |  Een vrouw geeft in haar aangifte een aanzienlijk bedrag aan bezittingen aan, waaronder hypothecaire geldleningen aan haar kinderen. De inspecteur merkt deze aan... meer

Stichting verantwoordelijk voor loonbelasting van verpacht restaurant
22-10-2026 |  Een stichting huurt een pand waarin een restaurant is gevestigd. Op papier is het restaurant verpacht aan verschillende vennootschappen, waaronder een Engelse... meer

Grenzen aan herstel ambtelijk verzuim gebruikelijk loon via LB
15-10-2026 |  Een broer en zijn zus bezitten in 2020 ieder de helft van de aandelen in een bv. De zus verricht werkzaamheden voor de bv via haar eenmanszaak. De broer is dga... meer

Cashbonus ipv aandelenrechten: mag een voorziening?
15-10-2026 |  Vijf werknemers krijgen van de Franse moedervennootschap van hun werkgever voorwaardelijke rechten op aandelen. Zij ontvangen die aandelen alleen als zij na... meer

Uitkeringen lijfrente terecht in box 1
15-10-2026 |  Een man ontvangt uitkeringen uit meerdere lijfrenteverzekeringen. De inspecteur belast deze bedragen in box 1, wat leidt tot een geschil over de juiste fiscale... meer

Tariefmaatregel op doorbetaald pensioen is geen discriminatie
08-10-2026 |  Een belastingplichtige en zijn echtgenote gaan in 1992 uit elkaar. Hij betaalt zijn ex in 2020 en 2021 elk jaar € 4.078 uit zijn ouderdomspensioen. Die... meer

Loods bij de woning op kosten van de bv is een winstuitdeling
08-10-2026 |  Een dga is indirect enig aandeelhouder van een bv die tot 2014 een tankstation en wasstraat exploiteert op zijn privéperceel. Daarna ligt die locatie... meer

Niet ingehouden loonheffing hoort ook niet bij het genoten loon
08-10-2026 |  Een dga geeft over 2023 een loon van € 29.880 aan, met € 7.442 aan ingehouden loonheffing. Zijn bv draagt die loonheffing echter nooit af en de... meer

Administratie Partners 25 Jaar

Administratie Partners bestaat al meer dan 25 Jaar!